公開日:
ご所有の空き家について、老朽化などを理由に解体を検討している方もいるのではないでしょうか。更地にすれば管理の手間が減り、建物にかかる固定資産税もなくなります。
しかし、安易に更地にすると、土地にかかる固定資産税がこれまでの最大6倍になるケースがあります。
建物を解体してから、翌年の納税通知書を見て税負担の増加に気づくこともあるため注意が必要です。
では、なぜ更地にすると固定資産税が高くなるのでしょうか。
また、税負担を抑えるにはどのような対策があるのでしょうか。
この記事では、更地の固定資産税が高くなる仕組みをはじめ、建物がある場合との税額シミュレーションや、土地活用・売却など5つの節税対策について、初心者の方にもわかりやすく解説します。
Contents
更地の固定資産税はなぜ高い?最大6倍になる「住宅用地の特例」とは
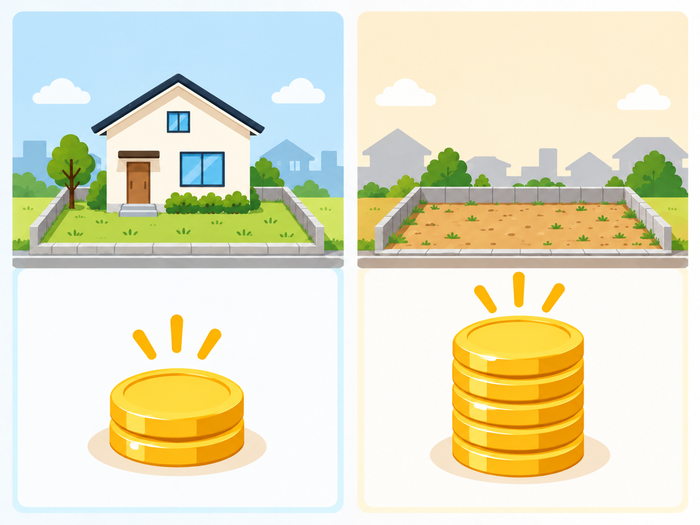
結論からいうと、更地にすると固定資産税が高くなるのは、住宅が建っている土地に適用される「住宅用地の特例」が使えなくなるためです。
住宅用地の特例とは、人が住むための住宅が建っている土地について、固定資産税や都市計画税を計算する際の「課税標準額」を引き下げる制度です。
住宅用地の特例が適用されると、税金を計算する基準となる「課税標準額」が次のように引き下げられます 。
| 区分 | 面積 | 固定資産税の課税標準額 | 都市計画税の課税標準額 |
| 小規模住宅用地 | 200㎡以下の部分 | 評価額 × 1/6 | 評価額 × 1/3 |
| 一般住宅用地 | 200㎡を超える部分 | 評価額 × 1/3 | 評価額 × 2/3 |
たとえば、200㎡以下の住宅用地であれば、固定資産税を計算する際の課税標準額は、固定資産税評価額の1/6まで軽減されます。
ところが、住宅を解体して更地にすると、この軽減が適用されなくなります。
そのため、土地の固定資産税は最大6倍、都市計画税は最大3倍になる可能性があります。
固定資産税と都市計画税は、基本的に次の計算式で求めます。
- ・固定資産税 = 課税標準額 × 1.4%(標準税率)
- ・都市計画税 = 課税標準額 × 0.3%(上限税率)
ここでいう「課税標準額」とは、簡単にいえば税率を掛けるもとになる金額です。
固定資産税評価額を基礎として、住宅用地の特例や負担調整措置などを反映して決まります。
つまり、更地にしたから土地自体の価値が上がって税金が高くなるわけではありません。
住宅があることで受けられていた税負担の軽減がなくなるため、結果として固定資産税が高くなるのです。
【シミュレーション】更地と建物ありの固定資産税はいくら違う?
では、住宅用地の特例が適用される「建物あり」の場合と、特例が適用されない「更地」の場合では、どれくらい税額が変わるのでしょうか。
実際に以下の条件でシミュレーションしてみます。
【前提条件】
- ・土地の面積:180㎡(200㎡以下)
- ・土地の固定資産税評価額:2,400万円
- ・家屋の固定資産税評価額:600万円
- ・税率:固定資産税1.4%、都市計画税0.3%
この条件では、建物がある土地には「住宅用地の特例」が適用されるため、土地の固定資産税は評価額の1/6、都市計画税は1/3を課税標準額として計算します。
| 課税対象 | 建物ありの場合 | 更地の場合 | 差額 |
| 土地の固定資産税 | (2,400万円 × 1/6)× 1.4% = 5.6万円 | 5.6万円2,400万円 × 1.4% = 33.6万円 | 28万円 |
| 土地の都市計画税 | (2,400万円 × 1/3)× 0.3% = 2.4万円 | 2,400万円 × 0.3% = 7.2万円 | 4.8万円 |
| 家屋の固定資産税 | 600万円 × 1.4% = 8.4万円 | 0円 | -8.4万円 |
| 家屋の都市計画税 | 600万円 × 0.3% = 1.8万円 | 0円 | -1.8万円 |
| 合計 | 18.2万円 | 40.8万円 | 22.6万円 |
※上記は指定した前提条件による概算です。実際の税額は、所在地や都市計画税の課税対象区域、負担調整措置、土地・家屋の個別評価などによって異なります。正確な税額は自治体から届く課税明細を確認し、必要に応じて市区町村や税理士などの専門家へご相談ください。
このシミュレーションでは、建物ありの場合は年間18.2万円、更地の場合は年間40.8万円となり、年間で約22.6万円もの大きな差が生まれます。
もちろん、建物ありの場合は家屋そのものにも固定資産税がかかりますが、それを差し引いても土地の税額軽減効果は非常に大きいのです。
そのため、建物を解体する際は解体費用だけを見るのではなく、更地にした後の固定資産税まで含めて判断することが重要です。
空き家放置のリスク!「管理不全空家」「特定空家」に指定されるとどうなる?
「更地にすると固定資産税が高くなるなら、家を解体せずに残しておけばよいのでは?」と考える方もいるかもしれません。
しかし、空き家を適切に管理せず放置することにもリスクがあります。
管理が不十分な空き家は、「空家等対策の推進に関する特別措置法」に基づき、状態に応じて自治体から「管理不全空家等」または「特定空家等」と判断される可能性があります。
さらに、自治体から必要な措置を取るよう「勧告」を受けると、建物が残っていても、敷地が「住宅用地の特例」の適用対象から除外される可能性があります。
つまり、家を解体していなくても、土地の固定資産税が大きく増える可能性があるのです。
たとえば、次のような状態には注意が必要です。
- ・建物に倒壊のおそれがある
- ・ごみの放置などで悪臭や害虫が発生している
- ・建物の破損などで周辺の景観を損なっている
- ・庭木が道路や隣地にはみ出している
放置を続けると、状況によっては行政による強制的な措置に至ることもあります。
税負担の増加や周辺とのトラブルを避けるためにも、空き家は放置せず、適切に管理するか早めに活用・処分を検討することが重要です。
出典:国土交通省「空家等対策の推進に関する特別措置法関連情報」
更地の固定資産税を安くする5つの節税対策を徹底比較
更地の固定資産税の負担を抑えるには、土地の状況や今後の利用予定に合わせて対策を選ぶことが大切です。
代表的な方法として、「土地活用」「土地売却」「解体・建て替えのタイミング調整」「分筆」「農地利用」の5つがあります。
それぞれの対策について、詳しく見ていきましょう。
対策1:土地活用で収益を得ながら節税する
代表的な対策のひとつが、土地活用によって収益を生み出し、固定資産税の支払いに充てる方法です。
土地を手放さずに活用でき、固定資産税を上回る収益を目指すこともできます。
主な土地活用には、次のような方法があります。
- ・駐車場経営:初期費用を比較的抑えて始めやすく、短期間での撤退もしやすい方法です。特に時間貸し駐車場は、トラストパークが提供する土地活用の選択肢としておすすめです。
- ・アパート・マンション経営:大きな収益が期待できる一方、初期投資も高額になります。住宅を建てることで、要件を満たせば住宅用地の特例が再び適用されるメリットがあります。
- ・トランクルーム経営:狭小地や変形地でも始めやすい土地活用です。
- ・太陽光発電:売電収入が期待できますが、日当たりなど設置場所の条件を確認する必要があります。
土地活用は、固定資産税そのものを必ず安くする方法とは限りませんが、土地から収益を生み出すことで税負担をカバーできるのが大きなメリットです。
対策2:土地を売却して現金化する
今後その土地を利用する予定がない場合は、売却して現金化することも選択肢のひとつです。
土地を売却すれば、翌年以降は所有者ではなくなるため、固定資産税の負担だけでなく、草刈りや清掃などの維持管理にかかるコストや手間もなくなります。
一方で、一度売却した土地を買い戻すことは簡単ではありません。
また、売却によって利益が出れば税金が発生する場合もあります。
土地を手放して問題ないか、地域の不動産市況や将来性なども考慮し、信頼できる不動産会社に査定を依頼したうえで慎重に判断しましょう。
対策3:解体・建て替えのタイミングを1月1日以降に調整する
固定資産税は、毎年1月1日の「賦課期日」時点における土地や建物の状況をもとに課税されます。
そのため、1月1日時点で適用要件を満たす住宅の敷地として認定されていれば、その年度は住宅用地の特例が適用されます。
たとえば、解体時期を1月2日以降に調整することで、その年度については住宅用地の特例を維持できる可能性があります。
ただし、建物の利用状況や建て替え中の土地など、具体的な状況によって自治体の判断が異なる場合があります。
節税だけを目的に解体時期を決めず、工事日程を決定する前に市区町村へ確認しましょう。
対策4:分筆して土地の一部だけを売却する
広い土地を所有している場合は、土地を複数に分ける「分筆」を行い、不要な部分だけを売却する方法もあります。
すべての土地を手放す必要がないため、必要な土地を残しながら、固定資産税の負担軽減と売却による現金化を両立できるのがメリットです。
ただし、分筆には測量費用や登記費用がかかり、土地家屋調査士への依頼も必要です。
また、土地の形状によっては分筆が難しい場合もあります。
分筆後の土地の使いやすさや価値にも影響する可能性があるため、事前に専門家へ相談して検討しましょう。
対策5:農地として利用する(※適用条件に注意)
土地の場所や条件によっては、農地として利用することで固定資産税を抑えられる可能性があります。
ただし、単に登記上の地目を農地へ変更すればよいわけではありません。
実際の利用状況や地域区分などに基づいて判断されるため、家庭菜園として利用するだけでは農地として扱われない場合があります。
また、手続きや判断基準は地域や土地の状況によって異なります。
本格的に農地として活用する場合は、事前に市区町村の固定資産税担当窓口や農政担当窓口、農業委員会へ相談し、所有する土地が対象になるか確認しましょう。
注意!固定資産税を滞納した場合のペナルティ
固定資産税の支払いが難しい場合でも、そのまま放置してはいけません。
滞納すると、法令や自治体の運用に基づき、次のような措置が取られる可能性があります。
1.延滞金が発生する
納付期限の翌日から、遅れた日数に応じて延滞金が加算されます。
2.督促状が届く
納付期限から20日以内に、自治体から督促状が送付されます。
3.財産調査・催告が行われる
督促後も未納が続くと、預金や給与、不動産などの財産調査が行われることがあります。また、自治体から催告書が届く場合もあります。
4.財産が差し押さえられる
法定の要件を満たすと、土地や建物、預金などの財産が差し押さえられ、不動産などが公売にかけられる場合があります。
なお、催告などの対応や順序は自治体や事案によって異なります。
滞納期間が長くなるほど延滞金の負担も増えるため、早めに対応することが重要です。
固定資産税の支払いが難しい場合は、滞納したままにせず、早めに市区町村の納税課へ相談しましょう。
更地の固定資産税に関するよくある質問
最後に、更地の固定資産税についてよくある疑問をQ&A形式で解説します。
固定資産税はいつの時点の所有者に課税されますか?
固定資産税は、毎年1月1日(賦課期日)時点の所有者に課税されます。
そのため、年の途中で土地を売却した場合でも、その年の納税義務者は1月1日時点の所有者です。
不動産売買では、売主と買主の間で固定資産税を日割り計算し、精算するのが一般的です。
変形地や狭小地だと固定資産税は安くなりますか?
安くなる可能性があります。
土地の固定資産税評価額は、面積だけでなく、土地の形状や間口、奥行きなども考慮して決められます。
そのため、活用しにくい変形地や狭小地では「減額補正」が行われ、整形地より固定資産税評価額が低くなる場合があります。
結果として、固定資産税も安くなる傾向があります。
固定資産税以外に更地にかかる税金はありますか?
更地を所有している間に毎年かかる主な税金は、固定資産税と都市計画税です。
そのほか、土地を取得・売却するタイミングなどによって、次の税金がかかる場合があります。
- 相続した場合:相続税
- 贈与された場合:贈与税
- 売却して利益が出た場合:譲渡所得税(所得税・住民税)
どの税金がかかるかは土地の取得方法や売却状況などによって異なるため、該当する場合は税理士などの専門家に確認しましょう。
まとめ
今回は、更地の固定資産税が高くなる仕組みや、税負担を抑えるための対策について解説しました。
重要なポイントは以下の通りです。
- ・更地の固定資産税が高いのは、「住宅用地の特例」が適用されないため
- ・空き家を放置すると、「管理不全空家」や「特定空家」に関する勧告を受け、特例が外れるリスクがある
- ・税負担を抑えるには、土地活用や売却など、状況に合わせた節税対策を検討することが重要
- ・どの対策が最適か迷った場合は、専門家に相談する
なかでも、土地を手放さず収益化を目指せる駐車場経営は、有効な土地活用のひとつです。
トラストパークでは、時間貸し駐車場をはじめとした土地活用をご提案しています。
「所有している土地を有効活用したい」「駐車場経営ができる土地なのか知りたい」という方は、ぜひトラストパークへご相談ください。